Sery typu holenderskiego: Więcej niż Gouda
Nasycony krajowy rynek i szansa wzrostu w eksporcie
Obecnie prognozowany jest stabilny wzrost globalnego wolumenu (średnio o ok. 2% rocznie), co stanowi dobrą wiadomość dla Polski. Konsumpcja sera w kraju powoli rośnie – Polacy zjadają go już średnio kilkanaście kilogramów rocznie. Aby polskie zakłady mogły dalej przetwarzać rosnący skup mleka, muszą więcej eksportować.
Sery typu holenderskiego są naszym towarem eksportowym numer jeden. Stabilny wzrost popytu na świecie (prognozowany do poziomu 5,33 mln ton w 2026 r.) oznacza, że globalny rynek jest w stanie wchłonąć polską nadwyżkę produkcyjną.
Rekomendacje dla producentów
Mimo rynku stabilnego wolumenowo przed producentami stoi wiele wyzwań, zwłaszcza co do ceny sprzedaży. Wśród rekomendacji dla producentów (przetwórców mleka) wskazuje się m.in. inwestycje w dobór kultur ochronnych w celu eliminacji konserwantów, aby sprostać wymaganiom sieci handlowych dotyczących kryteriów clean label.
Kolejnym tematem godnym przeanalizowania jest dywersyfikacja formatów opakowań. Należy rozwijać linie pakujące w kierunku formatów jednostkowych typu przekąskowego (snacking) oraz opakowań wielokrotnego zamykania ze zredukowaną ilością tworzyw sztucznych (monomateriały).
Wreszcie pozycjonowanie wartości dodanej: zaliczyć należy tu m.in. tworzenie submarek typu premium (np. sery z mleka od krów z certyfikowanego wypasu pastwiskowego), co pozwala na ucieczkę od wyniszczającej wojny cenowej w segmencie marek własnych. Akcentowanie wypasu pastwiskowego na masową skalę w sprzedaży serów realizuje mleczarnia Nowy Dwór Gdański (OSM) i mimo upływu lat jest ona jedną z niewielu firm, które promują ten kierunek rozwoju.
Wojna cenowa o miano fabryki Europy
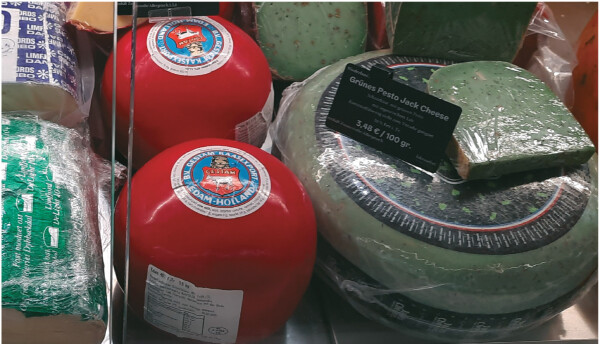
Polskie mleczarnie na rynkach międzynarodowych konkurują głównie ceną (kosztem produkcji). Jesteśmy jednym z najtańszych producentów goudy i edamu w Unii Europejskiej. Kiedy na rynkach światowych rośnie wartość (z 34,2 do 41,2 mld euro), polscy eksporterzy zyskują przewagę, bo oferują produkt o standardzie europejskim, ale w bardzo konkurencyjnej cenie hurtowej (często poniżej średniej unijnej).
Rosnący wolumen globalny to zasługa konkretnych kierunków geograficznych, na których zyskują polscy producenci. Po pierwsze jest to rynek wewnętrzny UE, tj. Niemcy, Czechy, Słowacja, Włochy i kraje bałtyckie. Niemcy są zarówno gigantycznym producentem, jak i importerem polskiej goudy (często kupują ją jako surowiec do dalszego konfekcjonowania/plastrowania).
Po drugie ciekawym kierunkiem rozwoju są kraje Wschodu (Azja i Bliski Wschód), gdzie popyt na sery typu holenderskiego rośnie w związku z rozwojem gastronomii i wykorzystaniem do pizzy i burgerów. Polskie mleczarnie coraz mocniej wchodzą na rynki takie jak Arabia Saudyjska, Algieria czy Chiny, wysyłają tam sery w tzw. euroblokach do dalszego przetwórstwa.
Rynek serów typu holenderskiego jest dojrzały, stabilny i odporny na kryzysy (wzrost wartościowy i wolumenowy idą w parze). Dla polskich producentów oznacza to bezpieczne otoczenie biznesowe.
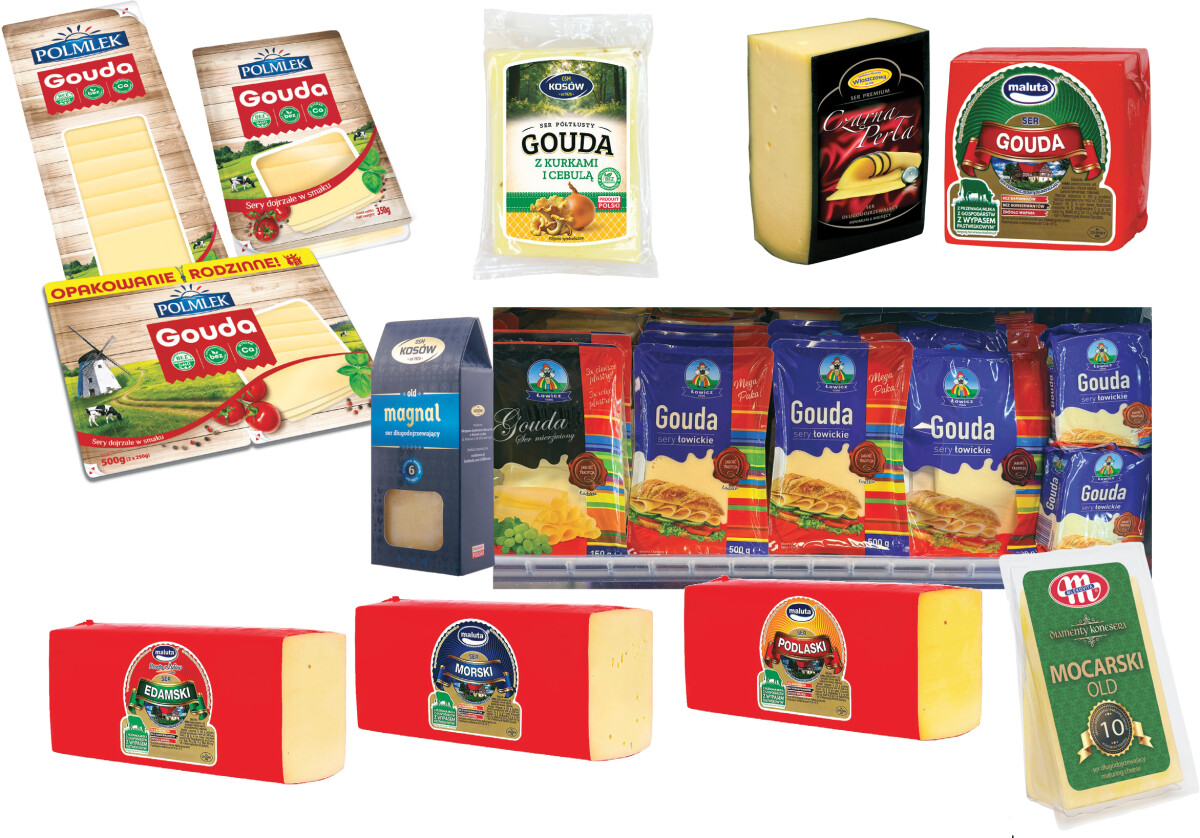
Sery typu holenderskiego znajdują się w portfolio każdego liczącego się na tym rynku producenta serów twardych. Najczęściej występującymi serami są gouda, edamski, morski i podlaski. Sery typu holenderskiego znajdują się w portfolio takich producentów jak:
- Grupa Mlekovita,
- Mlekpol (SM),
- Grupa Polmlek,
- Sierpc (OSM),
- Włoszczowa(OSM),
- Mońki (MSM),
- Ryki (SM),
- Łowicz (OSM),
- Kosów Lacki (OSM),
- Nowy Dwór Gdański (OSM).
Kategoria serów żółtych jest zdominowana przez plastry, które stanowią 53% całości i w skali roku dynamicznie rosną o około 9%. Obecnie na rynku możemy zaobserwować podział opakowań na gramatury 100 i 150 g, ale znajdziemy także opakowania rodzinne od 500 g do 1000 g.
Rekomendacje dla handlu
Ciekawym rozwiązaniem jest podział ekspozycji serów żółtych na strefy: „Codzienne/Dla rodziny” (duże gramatury, sery standardowe), „Zdrowie/Sport” (wersje light, proteinowe, bio) oraz „Deska serów” (kawałki premium, sery długodojrzewające). Równie istotnym elementem może być bezpośrednia edukacja konsumencka przy ladzie tradycyjnej poprzez wprowadzenie jasnych oznaczeń dotyczących czasu dojrzewania oraz naturalnego braku laktozy, co bezpośrednio stymuluje konwersję zakupową u klientów z nietolerancjami pokarmowymi. Wreszcie promowanie tzw. cross-merchandisingu czyli łączenie ekspozycji serów typu holenderskiego z winami, miodami czy orzechami na działach samoobsługowych, zwiększające średnią wartość koszyka zakupowego.
Literatura (dostęp na 16 lipca 2026):
- Expert Market Research (EMR), Global Cheese Market Report, Size, Share, Trends, Growth, Price, Key Players, Report and Forecast 2026-2031, Sheridan, USA, 2026.
- CLAL Dairy Market Dairy Analytical Division, European and Global Cheese Production and Trade Database 2021-2026, Modena, Włochy, 2026.
- Statista Consumer Market Insights, Cheese Market Report Worldwide: Gouda & Edam segment tracking, Hamburg, Niemcy, 2026.
- Główny Urząd Statystyczny (GUS) / Instytut Ekonomiki Rolnictwa i Gospodarki Żywnościowej, Rynek mleka – stan i perspektywy. Analizy Rynkowe nr 54, Warszawa, Polska, 2025.