Napoje funkcjonalne: Od tradycji do „smart drugs”
Polski rynek napojów funkcjonalnych
Polski rynek jest jeszcze na początku swojej drogi. Wdrożeń innowacji w tym zakresie dokonują jedynie duże podmioty gospodarcze, które dysponują zarówno R&D, jak i kapitałem oraz możliwościami wdrażania inwestycji. Przykładem takich działań mogą poszczyć się liderzy polskiego mleczarstwa, m.in. Grupa Mlekovita, Mlekpol (SM), Grupa Polmlek, Bakoma czy Piątnica (OSM).
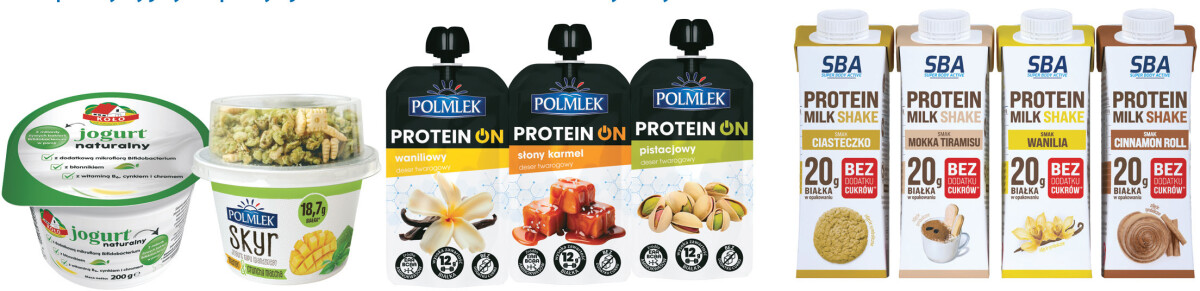
W ofercie Grupy Mlekovita znajdziemy takie produkty jak te z linii Super Body Active (SBA), gdzie znajdziemy m.in. mleczne napoje proteinowe o smaku truskawkowym, czekoladowym i bananowym, szejki wysokoproteinowe o smaku waniliowym, cynamonowych bułeczek, ciasteczkowym oraz mokka cappuccino. W ofercie Grupy jest także mleko Wypasione Super Moc – Rozwój, Odporność i Energia wzbogacone 11 witaminami i składnikami mineralnymi oraz mleko marki Mlekovita A2A2 od specjalnie wyselekcjonowanych krów. Zawiera ono wyłącznie naturalne białko beta-kazeinę A2.
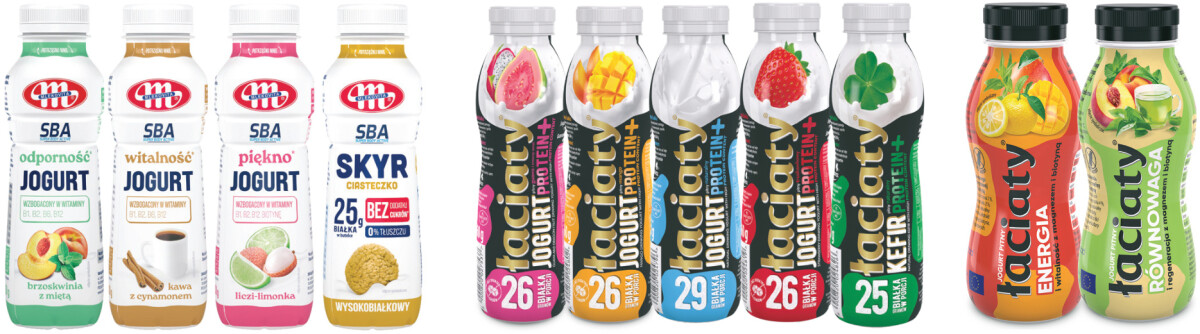 Mlekpol (SM) postawił na rozwój funkcjonalny napojów fermentowanych. W portfolio firmy znajdziemy m.in. jogurty wysokobiałkowe pod marką Łaciate Protein+ o smakach: naturalnym, truskawkowym, mango, jagoda ze śmietanką oraz guawa i smoczy owoc oraz wysokobiałkowy kefir pod tą sama marką. W ofercie Mlekpol (SM) znajduje się również linia jogurtów funkcjonalnych z magnezem i biotyną Łaciate w wersjach:
- Energia – jogurt pitny yuzu-mango z nutą werbeny cytrynowej,
- Harmonia – jogurt pitny figa z nutą białej herbaty i kwiatu wiśni oraz
- Równowaga – jogurt pitny brzoskwinia z nutą białej herbaty i melisy.
Warto zwrócić uwagę również na nowość: jogurty Łaciate skyr, jogurt naturalny pitny typu islandzkiego w wyprofilowanej, poręcznej butelce 360 g o smaku:
- naturalnym,
- jagodowym,
- truskawkowym,
- waniliowym,
- mango-marakuja.
Nowe produkty to dopracowana technologicznie mleczna przekąska w sam raz do pracy, szkoły, do zabrania poza domem na trening czy wyprawę za miasto.
W ofercie Grupy Polmlek znajdziemy funkcjonalnie opakowane saszetki półpłynnych deserów mlecznych o podwyższonej zawartości białka Protein On o smaku waniliowym, pistacjowym oraz słonego karmelu oraz bogate w błonnik desery owocowe Prebiotic On o smaku truskawkowym i mango. W katalogu produktowym znajdują się też jogurty wysokobiałkowe Protein z jeżyną z musli kokosowym, truskawką i czerwoną porzeczką oraz jagodami.
 Wśród przetwórców mleka na uwagę zasługuje też Bakoma. Oprócz znanych i popularnych jogurtów wysokobiałkowych takich jak Men Protein oraz Men Protein Shake w butelkach w jej ofercie niedawno pojawiła się nowa linia jogurtów typu greckiego Prebiotyk Bakoma Mikrobiom. Jest to linia o niskiej zawartości tłuszczu i cukru, bogata w białko (do 26,4 g) i wapń. Produkt zawiera 30 miliardów żywych kultur bakterii BB-12 oraz błonnik w formie inuliny. Słodzony jest stewią, bez zbędnych dodatków. Produkty występuję w smakach malina–granat, brzoskwinia–yuzu, pomarańcza–grejpfrut (butelki) oraz naturalny, truskawka, wanilia (kubeczki). W ofercie firmy Bakoma znajduje się też linia skyrów Bakoma & Wedel Skyr Duo o wysokiej zawartości białka i z dodatkiem magnezu, dostępne w butelkach. Oferowane smaki to straciatella z truskawką, maliną oraz wiśnią.
Ciekawą ofertę produktową ma mleczarnia Piątnica (OSM). W ramach jej portfolio oprócz szerokiej gamy wysokobiałkowych skyrów pitnych (21–26 g białka w opakowaniu w zależności od wersji) w butelkach znajdziemy także koktajle białkowe o smaku kawy latte, truskawki i banana, maliny i granatu oraz mango i marakuja.
Rekomendacja dla producentów i handlu
Analizując sytuację na rynku oraz przyglądając się trendom, coraz częściej rekomenduje się, by producenci w swojej komunikacji skupili się na języku korzyści i pamiętali, że nowy konsument nie kupuje jogurtu z dodatkiem probiotyków, on kupuje spokojny żołądek na cały dzień. Dlatego też warto inwestować w badania nad biodostępnością składników (np. adaptogeny w połączeniu z tłuszczem mlecznym).
Ważnym elementem podkręcającym sprzedaż jest także tzw. transparentność składu (front-of-pack). Na froncie opakowania musi być czytelny komunikat: „20 g białka”, „naturalne probiotyki”, „0 g cukru”. Jeśli klient musi szukać składu na odwrocie, często rezygnuje z zakupu.
Również handel powinien przemyśleć swoje dotychczasowe formaty. Zamiast standardowych półek z podziałem na kategorie warto zastanowić się nad wprowadzeniem w sklepach sekcji takich jak „funkcjonalne / well-being”. Klienci szukają bowiem produktów wspierających zdrowie i dobre funkcjonowanie, a nie tylko „nabiału”. Zamiast układać napoje funkcjonalne tylko według producenta, warto stworzyć półkę typu „Siła i Regeneracja” („Power & Recovery”) lub „Zdrowe jelita” („Gut Health”). Jest to tzw. segmentacja „Benefit-Led”. Klient szuka rozwiązania problemu, a nie konkretnej marki mleczarni.
Ciekawym pomysłem jest też wyeksponowanie funkcjonalnych produktów on-the-go w lodówkach przy kasach, co znacząco podnosi konwersję zakupu. Stworzenie niejako chłodniczej strefy „impulse”, gdzie produkty funkcjonalne w małych opakowaniach (100–250 ml) znajdują się bezpośrednio w strefie „grab & go”, może się przyczynić do wzrostu sprzedaży. To produkty impulsowe, które zaspokajają nagłą potrzebę energetyczną.
Przyszłość
Przyszłość opiera się na maksymalizacji gęstości odżywczej, wspieraniu osi jelitowo-mózgowej oraz personalizacji pod względem konkretnych potrzeb zdrowotnych. Tradycyjny nabiał przestaje służyć wyłącznie zaspokajaniu głodu czy pragnienia, a staje się formą profilaktyki zdrowotnej i narzędziem do zarządzania metabolizmem. Eksperci rynkowi wskazują na następujące kluczowe kierunki, które zdominują tę kategorię w najbliższych latach:
- produkty hiperproteinowe „więcej niż białko” (Protein Plus). Białko pozostaje głównym motorem napędowym kategorii, ale sam dopisek „high protein” już nie wystarcza. Dzięki zaawansowanej technologii ultrafiltracji (UF) producenci mogą tworzyć napoje o obniżonej o połowę
zawartości cukru, a podwojonej ilości naturalnego białka mleka; - tworzenie tzw. hybryd funkcjonalnych, w których białko serwatkowe jest łączone z innymi substancjami czynnymi, np. z kolagenem. Ten typ produktów ma szansę na zainteresowanie fleksitarian, którzy poszukują urozmaiconych produktów zastępujących wyroby mięsne. Przyszłością są produkty łączące bazę mleczną z proteinami roślinnymi (np. owsianymi lub grochowymi), oferujące pełny profil aminokwasowy i unikalną teksturę;
- wsparcie osi jelita – mózg (gut-brain axis). Konsumenci coraz lepiej rozumieją powiązanie między trawieniem a zdrowiem psychicznym. Tutaj największe znaczenie będą miały produkty definiowane jako psychobiotyki i nootropiki, produkty do szybkiej regeneracji oraz produkty dopasowane do terapii GLP-1.
- produkty dopasowane do terapii GLP-1 z czasem mogą stanowić ogromną i zupełnie nową kategorię produktową. Z niszy rynkowej mają szansę przekształcić się w innowacyjną kategorię napojów dla osób stosujących nowoczesne terapie odchudzające. Ponieważ pacjenci ci jedzą znacznie mniejsze porcje i tracą apetyt, globalni giganci wprowadzają gęste odżywczo napoje mleczne o wysokiej zawartości białka i błonnika, które chronią masę mięśniową i zapobiegają niedoborom.
Psychobiotyki i nootropiki to obok klasycznych jogurtów pitnych czy kefirów wspierających odporność (probiotyki i prebiotyki) napoje mleczne z dodatkiem adaptogenów (np. ashwagandhy), magnezu i witamin z grupy B, ukierunkowane na redukcję stresu i poprawę koncentracji. Produkty na szybką regenerację to często produkty, które wykorzystują siarę bydlęcą (colostrum) oraz bioaktywne białka (laktoferyny, immunoglobulin) w napojach dla sportowców oraz seniorów w celu szybszej odbudowy bariery jelitowej i mięśni.
Wydaje się, że z mody przez długie lata nie wyjdą wygodne formaty on-the-go. Wygoda (convenience) ma istotny wpływ na dynamiczny rozwój sklepów typu convenience i stacji benzynowych i tym samym wymusza projektowanie małych, poręcznych formatów (shoty funkcjonalne, butelki z korkiem niekapkiem) idealnych do skonsumowania w drodze do pracy czy po treningu.
Literatura (dostęp 8 lipca 2026):
- Innova Global Dairy Trends, Dairy Products, Process & Packaging Innovation Conference Presented by: Tom Vierhile, VP Strategic Insights, North America; 25 lutego 2026.
- Napoje funkcjonalne przestają być niszą dla sportowców. Producenci dostrzegają potencjał w białku, kolagenie i formułach roślinnych. Materiał sponsorowany przez Tetra Pak, money.pl.
- Food Business News – analiza rynku pokazująca, jak najwięksi producenci żywności w USA dostosowują ofertę i pozycjonują produkty pod kątem osób stosujących leki typu Ozempic czy Wegovy.
- fooddive.com, Raport rynkowy – szczegółowe omówienie kryteriów (wysokie białko, niska zawartość cukru, łatwostrawność), które muszą spełniać produkty funkcjonalne.
- Innova Market Insights, innovamarketinsights.com, raporty tej instytucji regularnie wskazują trend „Nurturing Nature” oraz „Ingredients in the Spotlight”. Potwierdzają one, że konsumenci szukają konkretnych korzyści zdrowotnych (np. zdrowie psychiczne, odporność), a nie tylko surowych składników.
- ScienceDirect / Journal of Dairy Science: badania nad biodostępnością – baza artykułów naukowych potwierdzająca, że tłuszcz mleczny jest doskonałym nośnikiem (matrycą lipidową) zwiększającym wchłanianie składników lipofilnych (rozpuszczalnych w tłuszczach), w tym wielu adaptogenów i witamin.
- Mintel, mintel.com. raporty o zachowaniach konsumentów wykazujące, że jasne komunikaty o zawartości białka czy braku cukru na froncie opakowania (FOP) skracają czas decyzji zakupowej i drastycznie zmniejszają ryzyko porzucenia produktu przez klienta.
- Food Navigator, foodnavigator.com. Analiza trendów nt. jak uproszczenia przekazu na opakowaniu bezpośrednio przekładają się na wzrost sprzedaży w kategorii well-being.
- Grocery Dive, grocerydive.com. Innowacje w retail – przykłady amerykańskich i europejskich sieci handlowych wdrażających strefy dedykowane konkretnym korzyściom zdrowotnym.