Feta: Rentowność w cieniu certyfikatów
Feta w formie funkcjonalnej
Zgodnie z trendem health & wellness, zauważalnym w 2026 r., ser feta jest wykorzystywany do tworzenia dipów i różnego rodzaju past oraz stosowany jest jako kontrast smakowy. Kremowe i wyraziste dipy oraz różnego typu pasty na bazie fety pozycjonuje się jako zdrowsze, wysokobiałkowe alternatywy dla sosów majonezowych oraz jako podręczne smarowidła do pieczywa, warzyw i krakersów. Przykładem takich past mogą być np. tirokafteri – pikantne pasty z pieczoną papryką czy pasta z fety z dodatkiem suszonych pomidorów czy orzechów z ziołami.
Innym sposobem na wykorzystanie fety lub jej odpowiedników jest budowanie tzw. kontrastu smaków. Przykładami takich dań są desery: arbuz z miętą lub serniki wytrawne. Takie zestawienia budują unikalne doświadczenia sensoryczne, co jest kluczowe dla 68% konsumentów badających teksturę dań.
Rynek sera feta i serów sałatkowych
Globalny rynek sera feta wyceniany jest w 2026 r. na ok. 16,33 mld USD, z prognozowanym wzrostem (CAGR) na poziomie ok. 6,7–7,2%. Rynek tego produktu dzieli się na rynek fety oryginalnej (greckiej) oraz rynek sera typu feta (świat). Liderami w produkcji oryginalnej fety są m.in.: Dodoni (lider eksportu), Kolios, Mevgal, Vassilitsa, Hotos. W kategorii sera typu feta na rynku dominują m.in. Grupa Lactalis (w wymiarze globalnym), Arla Foods (Dania/marka Apetina), Saputo (Kanada), Kraft Heinz (USA).
Rok 2026 przyniósł wyzwania podażowe w Grecji (epidemia ospy owiec zredukowała stada o ok. 5%), co spowodowało wzrost cen oryginalnej fety o ok. 10–15%. Przewiduje się, że niedobór greckiego surowca otworzy większą przestrzeń dla wysokiej jakości serów sałatkowych z mleka krowiego i mieszanego (tzw. feta-style). Analitycy uważają, że konsumenci będą szukać produktów z czystą etykietą oraz certyfikatami ekologicznymi. Rynek będzie dążył do segmentacji – feta PDO stanie się produktem premium/delikatesowym, podczas gdy sery typu feta zdominują sektor foodservice i marki własne sieci handlowych.
Eksport sera Feta PDO z Grecji
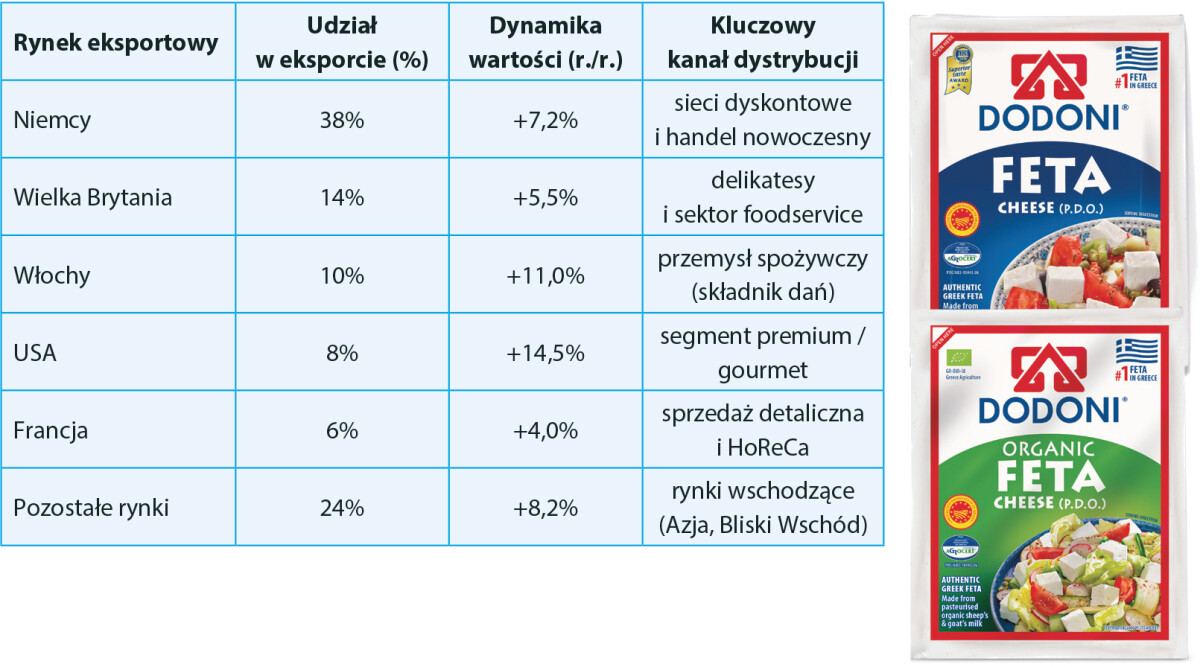
Eksport oryginalnej fety przekroczył barierę 1 mld euro, ale greccy producenci stoją przed największym wyzwaniem dekady. Grecja eksportuje około 65% swojej produkcji (ok. 85–90 tys. ton rocznie). Głównymi odbiorcami są Niemcy (38%), Wielka Brytania (14%) i Włochy (10%), a dynamicznie rosną rynki USA (+14%) i Azji (+8%).
Analiza struktury rynku: Feta PDO vs. produkty sałatkowe
Na rynku fety króluje dualizm. Choć Feta PDO dominuje wartościowo, sery sałatkowe (z mleka krowiego) dominują pod względem wolumenu w niższych segmentach cenowych. Rynek pod względem ceny dzieli się na segment premium oraz segment tzw. mass-market. Segment premium (PDO) generuje stały wzrost marży przy ograniczonej podaży mleka owczego. Tu liczą się storytelling i certyfikacja. Segment mass market (typu feta) charakteryzuje wysoka elastyczność cenowa. Głównym motorem wzrostu są marki własne (private labels) dużych sieci handlowych.
Polski rynek fety i serów typu feta
W Polsce rynek serów typu feta jest zdominowany przez dużych producentów nabiału, którzy używają mleka krowiego i pozycjonują swoje wyroby jako sery sałatkowo-kanapkowe. Z punktu widzenia handlowego najważniejsze marki to Favita (Grupa Mlekovita), Apetina (Arla Foods), Fellada (Łowicz OSM) oraz Maluta (Nowy Dwór Gdański OSM).
Wartość polskiego (estymacja 2025/2026) rynku serów typu feta i serów solankowych dynamicznie rośnie, napędzana trendem convenience oraz rosnącą popularnością kuchni śródziemnomorskiej. Dane za 2025 r. oraz prognozy na 2026 r. wskazują na wyraźny podział między importowaną fetą PDO a krajową produkcją serów sałatkowych.
Całkowita wartość rynku serów solankowych (łącznie z oryginalną fetą PDO oraz serami typu feta/sałatkowymi) w Polsce szacowana jest na ok. 145–160 mln PLN rocznie. Choć globalnie rynek fety rośnie w tempie ok. 7% rocznie, polski rynek lokalny wykazuje jeszcze wyższą dynamikę w okresach sezonowych (maj–wrzesień), kiedy sprzedaż wzrasta nawet o 30–40% w stosunku do miesięcy zimowych.
Produkcja wewnętrzna kontra import
Rynek w Polsce jest silnie spolaryzowany. Kluczowymi czynnikami okazują się cena oraz surowiec (mleko krowie vs. owcze/kozie). Produkcja wewnętrzna (typu feta) to około 82–85%. Na rynku tym wyraźnie dominują największe polskie firmy (m.in. Grupa Mlekovita, Łowicz OSM). Produkty z mleka krowiego są pozycjonowane cenowo jako produkty masowe. Średnia cena polskiego sera sałatkowego (z mleka krowiego) jest o ok. 40–60% niższa niż oryginalnej greckiej fety PDO. Polscy producenci są głównymi dostawcami dla sieci dyskontowych (Biedronka, Lidl), co pozwala im kontrolować największy kanał dystrybucji.
Mimo dominacji krajowej produkcji wartość importu fety PDO rośnie. Polscy konsumenci coraz częściej szukają autentyczności. Import, czyli oryginalna feta PDO to ok. 15–18% rynku. Jest to segment premium wybierany przez świadomych konsumentów i gastronomię wysokiej klasy. Rynek eksportowy doświadcza jednak licznych barier, do których należy m.in. wysoka cena (podbijana przez inflację i koszty surowca owczego w Grecji), co ogranicza udział kupujących do grupy zamożniejszych konsumentów i mieszkańców dużych miast.
Warto podkreślić, że Polska stopniowo staje się potęgą w produkcji alternatywy dla fety. Rynek wewnętrzny praktycznie samowystarczalnie zaspokaja popyt na ser sałatkowy, pozostawiając importowi jedynie niszowy, choć prestiżowy segment PDO.
Grupa Mlekovita (marka Favita)
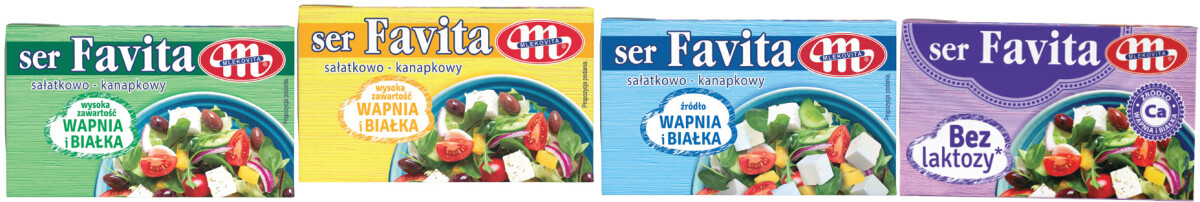
Grupa Mlekovita to największa firma mleczarska w Europie Środkowo-Wschodniej i wiodąca polska marka nabiału z blisko 100-letnią tradycją. Mlekovita to absolutny lider polskiego rynku, posiadający najszerszy asortyment dostosowany do różnych potrzeb dietetycznych i kulinarnych. Oferuje najszerszy wybór produktów, w tym sery solankowe pod marką Favita. W ofercie znajdują się klasyczne bloczki (270 g), które jednocześnie stały się najbardziej rozpoznawalnymi opakowaniami tego wyrobu. Różnią się kolorami ze względu na zawartość tłuszczu w serze – wersje niebieska: 18% tłuszczu (tłusty), zielona: 16% tłuszczu (półtłusty), żółta: 12% tłuszczu (lekki). W portfolio firmy znajdziemy także warianty funkcjonalne takie jak Super Body Active wysokobiałkowy ser sałatkowo-kanapkowy oraz Favita bez laktozy (odpowiedź na rosnący trend nietolerancji pokarmowych) oraz w innowacyjnych formach:
- 150 g plastry (klasyczna, z papryką, ze szpinakiem i czosnkiem oraz z chrzanem i koperkiem),
- 100 g w kostkach w oleju w wersji z ziołami (segment przekąskowy) oraz
- 200 g ser Favita do grillowania i sałatek.
Dla profesjonalistów (segmentu foodservice) firma opracowała ser Favita Kuchmistrza w dużych blokach (2 kg) oraz kostkach (600 g).
Łowicz OSM (marka Fellada)
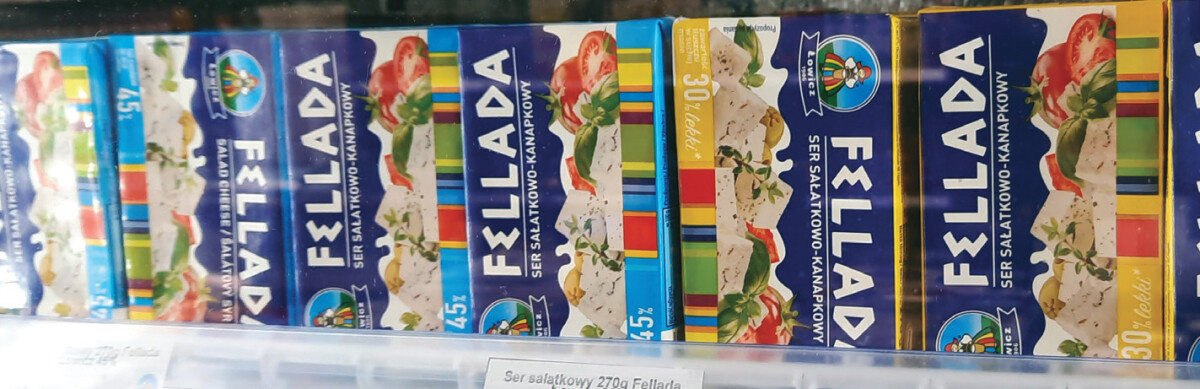
Mleczarnia Łowicz (OSM) to czołowy polski producent nabiału, znany z charakterystycznego logo z Łowiczanką. Firma wykorzystuje krajowe mleko i oferuje produkty dostępne w całej Polsce i ponad 50 krajach. Spółdzielnia stawia na tradycję oraz na wysoką jakość, będąc jednym z liderów w branży mleczarskiej. Łowicz (OSM) proponuje tradycyjny format sera solankowego o zwartej, a jednocześnie elastycznej strukturze. W jej asortymencie znajdziemy m.in.
- Fellada ser solankowy w wersji z ziołami typu śródziemnomorskiego (270 g),
- Fellada 45% tłuszczu (270 g): klasyczna, o bogatym smaku oraz
- Fellada 30% tłuszczu (270 g): lekka, dla dbających o linię.
Mleczarnia Nowy Dwór Gdański (OSM) nosi na swoich produktach – w tym serów typu feta) – ikonkę będącą świadectwem pochodzenia mleka z gospodarstw stosujących tradycyjne wypasanie krów na łąkach. Taki sposób wypasania zwierząt u dostawców spółdzielni w Nowym Dworze Gdańskim realizuje ponad 77% gospodarstw. Produktami z omawianej kategorii są sery marki Maluta Solan: ser sałatkowy dojrzewający w zalewie 200 g oraz ser sałatkowy dojrzewający w zalewie w kostkach 1 kg. Solan to rodzima propozycja sera sałatkowego o charakterystycznym słonym, lekko kwaśnym, bogatym mlecznym smaku. Podobnie jak oryginalny ser feta, Solan jest kruchy i – co ważne – nie rozmazuje się podany w sałatkach. Opakowanie zawiera niewielkie kostki pokrojonego sera zanurzone w solance serwatkowej. Solan wyróżnia się także wysoką wartością odżywczą, w tym 14 g białka/100 g produktu.
Inni gracze
Temar to rodzinna firma specjalizująca się w imporcie serów z całego świata. Powstałe w 1990 r. przedsiębiorstwo specjalizuje się w imporcie szerokiego asortymentu produktów nabiałowych sprowadzanych niemal ze wszystkich krajów Unii Europejskiej. W ofercie znajdziemy m.in. pod marką Hotos grecką fetę z jogurtem do smarowania z pastą z oliwek, fetę bio, fetę w puszce oraz fetę PDO w solance, w kawałku.
Francuska Grupa Lactalis, której częścią jest Lactalis Polska, to światowy lider przemysłu mleczarskiego o rocznych obrotach ponad 30 mld euro, mający 198 zakładów produkcyjnych. Na rynku polskim firma oferuje m.in. fetę Président. Jest ona wytwarzana według tradycyjnej receptury z mieszanki pasteryzowanego mleka owczego i mleka koziego. Słony i lekko pikantny smak oraz zwarta struktura sprawiają, że ser idealnie komponuje się ze świeżymi warzywami.
North Coast specjalizuje się w dystrybucji wysokogatunkowych produktów spożywczych pochodzących głównie z Włoch, ale również z Francji, Hiszpanii, Grecji czy Anglii. Firma ta dostarcza sery feta pod marką Mevgal zarówno w blokach, jak i kostkach w wersjach klasycznych, z oznaczeniem PDO oraz bio PDO.
Podsumowanie
Polscy producenci zdominowali rynek masowy. Oferują produkty z mleka krowiego, które są przystępne cenowo i smakowo dla przeciętnego konsumenta. Strategia tych firm opiera się na dywersyfikacji formy (plastry, kostki, bloki) oraz funkcjonalności (bez laktozy, fit), co pozwala im skutecznie konkurować z droższą, oryginalną fetą PDO z Grecji.
Ze względu na mniejszą dostępność surowca w Grecji cena fety PDO na półce utrzyma się na wysokim poziomie. Może to powodować czasowy odpływ części konsumentów w stronę tańszych zamienników (serów solankowych krowich).
Feta przestaje być tylko składnikiem sałatek. Obserwujemy trend whipped feta (feta ubijana) oraz baked feta, co zwiększa zapotrzebowanie na opakowania zbiorcze (wiaderka 2 kg, 5 kg) o powtarzalnej strukturze. Przewiduje się, że do końca 2027 r. co czwarte opakowanie oryginalnej fety w eksporcie będzie posiadało certyfikat rolnictwa ekologicznego.
Literatura:
- https://www.thebusinessresearchcompany.com/report/feta-cheese-global-market-report
- https://www.researchandmarkets.com/reports/5790481/feta-cheese-market-report
- https://www.credenceresearch.com/report/feta-cheese-market
- https://agriculture.ec.europa.eu/farming/geographical-indications-and-quality-schemes/geographical-indications-food-and-drink/feta-pdo_en
- https://pl.tradingeconomics.com/greece/exports
- https://www.minagric.gr/en/
- https://www.wipo.int/en/web/ip-advantage/w/stories/defining-a-name-s-origin-the-case-of-feta
- https://polonorama.com/feta-greckie-biale-zloto-podbija-swiatowe-rynki/
- https://www.mdpi.com/2304-8158/12/12/2426
- Raporty branżowe (m.in. Forum Mleczarskie, Agronomist.pl, GUS oraz raporty finansowe Mlekovity i Łowicz OSM.
- https://www.forummleczarskie.pl/aktualnosci/10473,ser-typu-feta-najbardziej-dynamicznym-produktem-z-lowicza
- https://www.trade.gov.pl/aktualnosci/polskie-sery/
- https://foodcom.pl/global-report-przeglad-rynku-sera/
- Eurostat oraz Helleński Urząd Statystyczny (ELSTAT)/Hellenic Statistical Authority (ELSTAT).