Sery kozie – renesans tradycji
Analiza rynku produktów mleczarskich kozich
Globalna wartość rynku w 2026 r. jest szacowana na od 9,3 do 14,8 mld USD w zależności od metodologii raportowania. Wolumen produktów z mleka koziego jest oceniany na poziomie ok. 1,25 mln ton. Dynamika wzrostu jest oceniana na poziomie 4,2–5,3% (CAGR). Polski rynek znajduje się w fazie dynamicznego wzrostu szczególnie w kanale premium.
Pod względem geograficznego udziału w rynku pierwsze miejsce zajmuje Europa Zachodnia (42%) z umiarkowaną dynamiką wzrostu ze względu na relatywnie wysokie nasycenie rynku. Drugie miejsce zajmuje Ameryka Północna (28%), gdzie dynamika wzrostu jest wysoka, spowodowana rozwijającym się trendem na zdrowy styl życia. Podium zamyka rynek Azji i Pacyfiku (18%), gdzie dynamika wzrostu jest relatywnie wysoka ze względu na zmieniające się preferencje żywieniowe Azjatów. Pozostałe regiony stanowią 12% udziału w rynku ze średnią dynamiką rynku.
Kluczowym czynnikiem wzrostu jest rosnąca świadomość zdrowotna konsumentów.
 Grzegorz Mech
business development manager YouGov
Juliusz Kaden-Bandrowski w swojej powieści „Mateusz Bigda” napisał: „Ser, moi drodzy, to jest wniebowstąpienie mleka”. Mocno. Miłośnicy serów na pewno się z tym zgodzą.
W okresie styczeń – maj 2026 r. polskie gospodarstwa domowe wydały na zakupy serów łącznie ponad 5,8 mld zł i zakupiły na swoje potrzeby (zakupy przynoszone do domu) prawie 260 tys. ton produktów z kategorii. Jakiś rodzaj sera znalazł się w analizowanym okresie w koszyku zakupowym ponad 99,7% gospodarstw domowych w Polsce. Przeciętnie ser kupowaliśmy prawie 32 razy (czyli 6 razy miesięcznie), a każde z kupujących gospodarstw kupiło ponad 18,5 kg produktów z kategorii i wydało na te zakupy bez mała 420 zł.
Największym segmentem w kategorii w ujęciu wolumenowym są sery żółte (twarde), stanowiące ponad 30% zakupów, a w dalszej kolejności – sery białe, serki homogenizowane i wiejskie z udziałami w wolumenie zakupów polskich gospodarstw domowych odpowiednio prawie 28%, oraz po bez mała 15% każdy z pozostałych segmentów.
W tak zdefiniowanej kategorii serów sery kozie stanowią jedynie ok. 0,2% wolumenu zakupów kategorii. W ciągu pierwszych pięciu miesięcy bieżącego roku sery kozie trafiły do koszyka zakupowego prawie 7% gospodarstw domowych w Polsce. Każde z nich kupiło ok. 0,5 kg i wydało 31 zł na zakupy tego rodzaju serów. Łącznie na zakupy serów kozich wydaliśmy w okresie styczeń – maj 2026 r. ok. 30 mln zł i kupiliśmy prawie 510 ton produktów z kategorii.
Największą liczbę nabywców w analizowanym okresie znalazły serki kozie do smarowania – kupiło je prawie 4% Polaków, a w dalszej kolejności kozie sery białe i pleśniowe z penetracjami odpowiednio 2,7% i prawie 1,8%.
Kozie serki do smarowania stanowiły prawie połowę wolumenu i bez mała 47% wartości zakupów całej kategorii serów kozich.
Przyjrzyjmy się zmianom rok do roku głównych wskaźników dla całej kategorii serów i segmentu serów kozich.
Kategoria pozyskała prawie 1 pp nowych nabywców (wzrost liczby nabywców o blisko 140 tys. w porównaniu z 2025 r.), a całkowity wolumen zakupów kategorii wzrósł o prawie 1/3. Każdy nabywca kategorii kupił w 2026 r. o ponad 13% więcej serów kozich niż w analogicznym okresie 2025 r. Nabywcy kupowali sery kozie częściej niż w roku 2025 o ponad 13%. Na rozwój kategorii wskazuje też dynamiczny wzrost (+prawie 8%) liczby oferowanych produktów. Średnia cena w kategorii spadła rok do roku o 1,8%, co – jak się wydaje – wpłynęło korzystnie na zmiany.
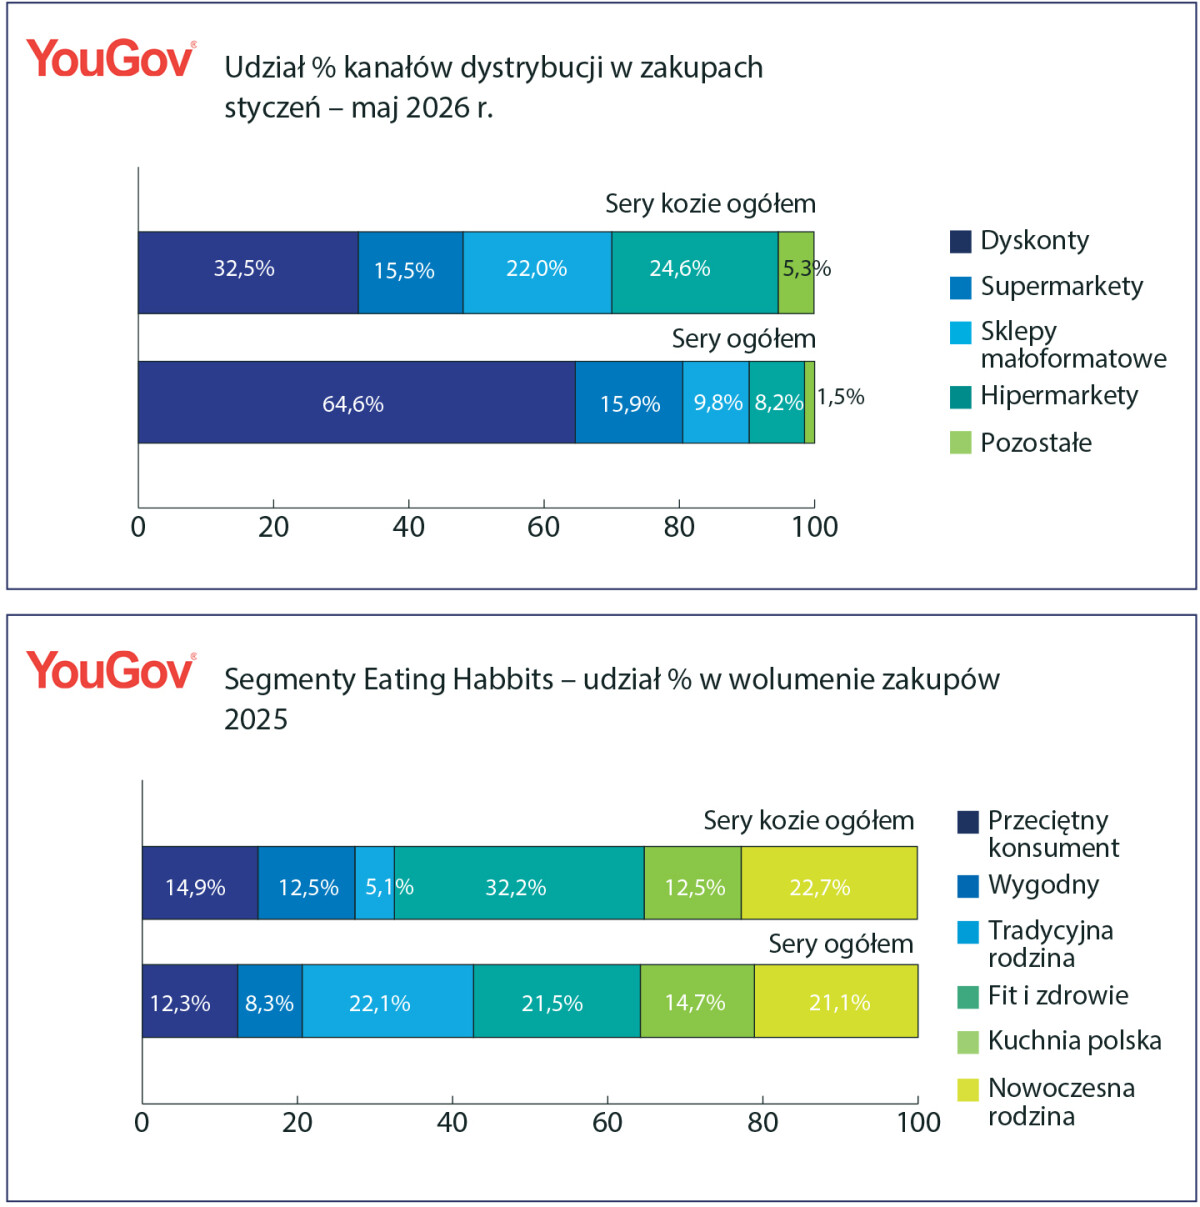
Głównym i najważniejszym kanałem zakupów dla całej kategorii serów, podobnie jak dla segmentu serów kozich, są sklepy dyskontowe. Ich udział w wolumenie zakupów wynosi odpowiednio ponad 64,5% dla serów ogółem i prawie 33% dla serów kozich.
Istotnym kanałem w zakupach produktów z mleka koziego są sklepy małego formatu, odpowiadające za prawie 1/4 rynku. Wśród sklepów małoformatowych zaś warto podkreślić wagę sklepów specjalistycznych. Ich udział w kanale SFS (sklepy małoformatowe) wynosi w zakupach serów kozich ponad 26% w ujęciu wolumenowym. Dla całej kategorii serów sklepy małoformatowe są ponad dwukrotnie mniej istotne w zakupach, bo odpowiadają za niecałe 13% rynku.
Ostatecznym recenzentem wszystkich działań producentów są nabywcy. To dla nich pracujemy i liczymy na pozytywne dla nas decyzje zakupowe.
Spójrzmy na nabywców serów w ogóle i nabywców serów kozich w szczególności z perspektywy zwyczajów żywieniowych. Wykorzystamy autorską segmentację nabywców YouGov. Do jej przygotowania wykorzystaliśmy unikatowy na rynku proces segmentacji oparty na faktycznych zachowaniach zakupowych gospodarstw domowych (udziały wartościowe różnych kategorii spożywczych w ogólnych zakupach żywności). Na tej podstawie wyodrębniliśmy 6 segmentów konsumentów różniących się stylami żywieniowymi i sposobami przygotowywania posiłków. Wiedzę o segmentach wzbogaciliśmy o informacje z wywiadów przeprowadzonych z gospodarstwami. Raport „YouGov Eating Habbits” zapewnia pełną wiedzę na temat tego, jak się odżywiamy – co kupujemy, jak przygotowujemy posiłki, kto je spożywa.
Dla kategorii serów kozich najważniejszym segmentem nabywców jest segment Fit & Zdrowie, a najmniej istotnym z punktu widzenia udziału w wolumenie zakupów kategorii okazuje się segment Tradycyjna Rodzina. Co ciekawe, ten segment jest najistotniejszy dla zakupów całej kategorii serów. Czym charakteryzują się te segmenty konsumentów?
Najistotniejszy dla kategorii serów kozich segment Fit & Zdrowie to konsumenci zorientowani na zdrowie. Regularnie ćwiczą, chcą być w formie, lubią być w ruchu, podróżować i uprawiać sport. Zwracają uwagę na jedzenie, chcą utrzymać odpowiednią figurę i być zdrowymi. W swojej diecie ograniczają mięso i tłuszcze, jedzą owsianki i piją kranówkę. Unikają cukru i oleju palmowego, jedzą produkty wysokobiałkowe.
Tradycyjna Rodzina to segment największy dla kategorii serów ogółem. To osoby zabiegane, mające na głowie wychowanie dzieci. Konsumenci ci nie czują, że robią coś dla swojego zdrowia, nie ćwiczą i czują się obciążeni psychicznie. Jest to segment pozwalający sobie na więcej w kontekście odżywiania np. na produkty postrzegane jako niezdrowe takie jak: słodzone napoje gazowane czy parówki. Konsumenci z segmentu Tradycyjna Rodzina chcieliby mieć w życiu mniej pośpiechu i spędzać z dziećmi więcej wartościowego czasu.
Ważna uwaga w tym miejscu – udział segmentu Fit & Zdrowie w populacji polskich gospodarstw domowych rośnie, a więc dla kategorii serów kozich jest to dobra informacja.
Podsumowując: sery są nadal ważną kategorię w zakupach dokonywanych przez polskie gospodarstwa domowe. O ile cała kategoria przeżywa pewną stagnację, o tyle segment serów kozich wyraźnie rośnie. Zyskuje nabywców, rośnie wolumen zakupów kategorii. Najbardziej rosnącym segmentem w serach kozich są serki do smarowania pieczywa.